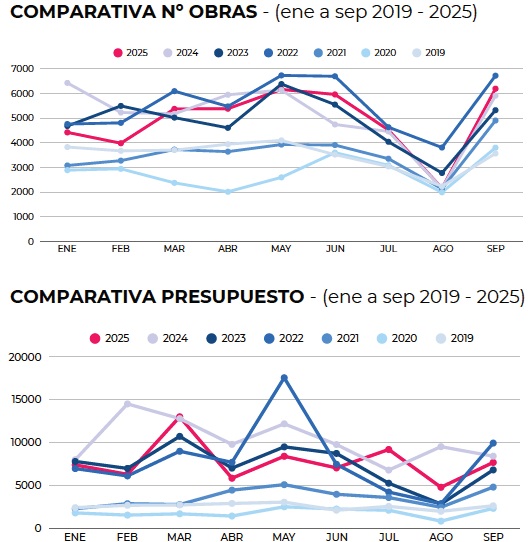
El sector de la construcción en España muestra signos de desaceleración durante los nueve primeros meses de 2025, tras un 2024 de fuerte crecimiento. Según el informe “Análisis y evolución del sector de la construcción” elaborado por la firma tecnológica DoubleTrade, el presupuesto destinado a obras ha descendido un 21% respecto al mismo periodo del año anterior, con un total de 36.165 proyectos (38.428 registrados en 2024).
Pese a este retroceso en el presupuesto, los datos del tercer trimestre apuntan a una recuperación progresiva, con tan solo un 6% menos en número de obras totales y un repunte en la inversión mensual del último trimestre. “El mercado ha acusado el freno de la inversión pública y el encarecimiento de la financiación privada, pero la tendencia de los últimos meses refleja un cambio positivo hacia la estabilización tras un 2024 excepcionalmente alto”, explica Xavier Piccinini, director general de DoubleTrade España.
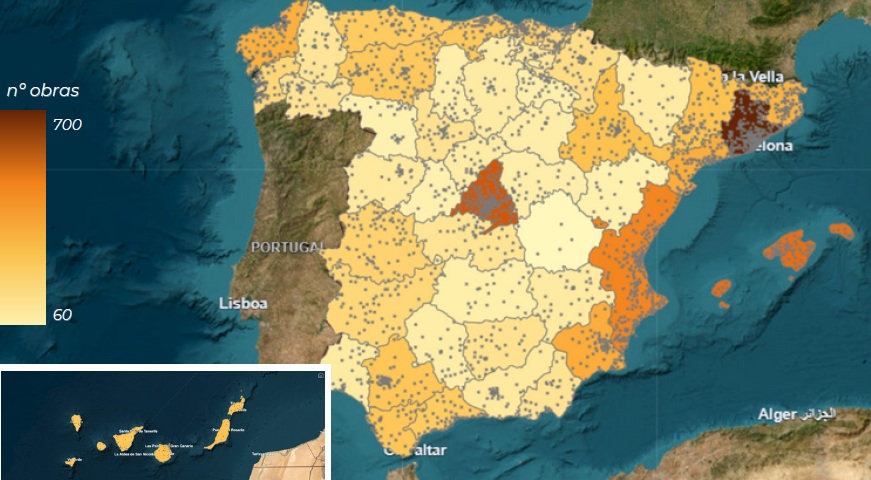
El volumen total invertido entre enero y septiembre asciende a 61.123 millones de euros, destacando las provincias de Madrid, Barcelona y Baleares como las que concentran mayor actividad. Madrid lidera en presupuesto (5.707 M€), mientras que Barcelona encabeza el número de obras (3.174). Otras áreas con alta actividad son las Islas Baleares y provincias costeras del Mediterráneo, como Valencia y Málaga, así como algunos puntos del norte, como A Coruña.
Crecen las obras civiles y las reformas
El estudio revela que la obra civil gana peso, representando el 65% del total frente al 35% de edificación. Además, la reforma sigue siendo el tipo de obra más habitual (71%), confirmando el cambio de tendencia hacia la mejora y modernización del parque inmobiliario existente.
La ratio medio de inversión ha descendido de 9,9 M€ en 2024 a 8,6 M€, mientras que la superficie media de las obras ha crecido, pasando de 480 m² a 559 m², con especial protagonismo en proyectos hoteleros y residenciales.
Las viviendas mantienen el pulso del mercado
Aunque la mayor parte de las tipologías de edificación experimentan descensos, la vivienda sigue siendo el motor del sector con 7.821 obras con una ratio de inversión de 1,33M€, seguida por urbanizaciones (5.972), centros sociales (3.860) y proyectos industriales (2.391).
Entre las obras más destacadas de 2025 figuran la gigafactoría de baterías de Stellantis en Zaragoza (4.100 M€), la planta fotovoltaica HSF Vegateseo en Sevilla (2.147 M€) y el Centro de Procesamiento de Datos de Zaragoza (1.100 M€), que consolidan la apuesta por la industria tecnológica y la energía sostenible.
Un mercado en transformación
El informe también analiza la red de agentes implicados en el sector, con 13.675 promotores, 11.014 arquitectos y 5.933 constructores activos en el periodo. La colaboración entre actores y la capacidad de anticiparse a las oportunidades mediante inteligencia de datos se consolidan como claves de competitividad.
“En un contexto cambiante, disponer de información fiable y actualizada además de de herramientas avanzadas como el Business Intelligence se ha convertido en un recurso estratégico que permite a las empresas adelantarse a la competencia y aprovechar las oportunidades de negocio”, subraya Piccinini.
Construction sector investment falls by 21% through September
The construction sector in Spain experienced a slowdown in the first nine months of 2025, with a 21% drop in the budget invested in projects compared to the same period the previous year, totaling 36,165 projects. This decline is mainly attributed to a halt in public investment and higher private financing costs, following a year of strong growth in 2024.
Despite the overall setback:
Recovery: Third-quarter data suggests a progressive recovery and a trend towards stabilization.
Investment Distribution: The total volume invested amounted to €61.123 billion. Madrid led in budget, while Barcelona led in the number of projects, with high activity also noted in the Balearic Islands and the Mediterranean coast.
Project Type: Civil works gained prominence (65% of the total), and renovation remains the most common type of work (71%), reflecting a trend toward modernization.
Market Driver: Housing remains the sector’s main driver, although the average investment per project has decreased.
Strategic Projects: Large investment projects in technological industry and sustainable energy are highlighted, such as the Stellantis gigafactory in Zaragoza and photovoltaic plants.