La cogeneración industrial española llegó a la jornada organizada por ASCER y ACOGEN en Castellón con la mitad de sus instalaciones paradas. Entre 2020 y 2025, España perdió el 50% de su capacidad de cogeneración industrial: pasó de aportar el 12% de la electricidad nacional al 6%. Trescientas veinte plantas —2.000 MW— cerraron al agotar su vida útil retributiva sin que llegara el marco regulatorio prometido para su renovación.
El coste no es solo energético, además de infraestructura industrial. El sector cuantifica a escala nacional en 1.500 millones de EUR anuales la pérdida de facturación energética industrial, en 13 TWh al año el deterioro de la eficiencia del sistema y tres millones de t adicionales de CO2, el impacto medioambiental, acumulando repercusiones económicas negativas de 2.300 millones de EUR anuales, además de graves problemas en la seguridad y calidad en el sistema eléctrico.
Las paradas generalizadas de cogeneraciones industriales por todo el país se han originado por el retraso de cuatro años que ha acumulado el Gobierno en convocar las anunciadas subastas de cogeneración, a las que concurren las industrias para lograr un nuevo periodo de operación e inversión; solo en 2025 fueron 60 instalaciones y 400 MW las que acabaron su vida útil regulada en espera de las convocatorias. Entre 2026 y 2029 agotarán su concesión otro centenar de plantas con 1.000 MW de capacidad.
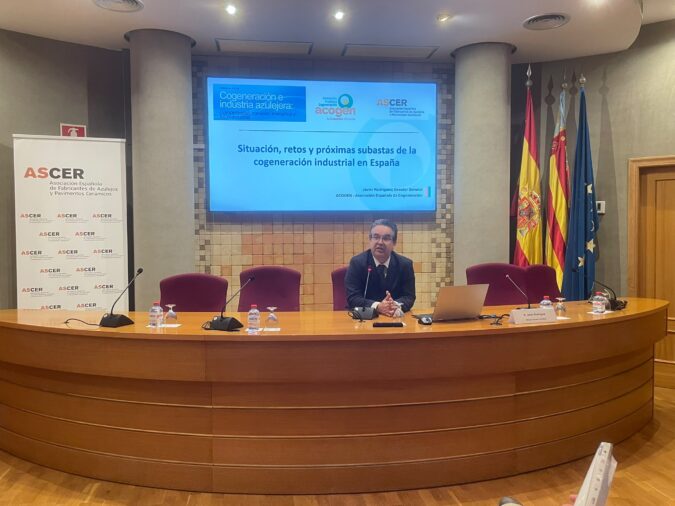
“Si no se completa el marco de inversión y se establecen medidas de continuidad, dos de cada tres cogeneraciones en España estarán paradas en 2030” afirmó Javier Rodríguez (en la foto), director General de ACOGEN, en su ponencia marco. “Sin cogeneración está en riesgo nuestro tejido industrial y un sistema energético más eficiente, seguro y competitivo”.
Subastas inminentes, condiciones todavía inciertas
El Gobierno prevé aprobar antes del 30 de junio el Real Decreto y la orden ministerial que regularán las subastas de 1.200 MW de cogeneración. El mecanismo, que recibió luz verde de Bruselas en enero de 2026 bajo el régimen de ayudas de Estado (SA.114058), abrirá una primera convocatoria prevista para octubre-noviembre. El sector estima que podrían concurrir entre 100 y 200 industrias, con inversiones agregadas superiores a 1.800 millones de EUR en dos o tres convocatorias hasta 2028.
El nuevo marco incorpora mejoras técnicas valoradas positivamente por el sector: ampliación del porfolio de inversiones elegibles —que incluirá biomasa, almacenamiento eléctrico y térmico, calderas eléctricas, bombas de calor, captura de CO₂ y soluciones de digitalización—, eliminación del autoconsumo obligatorio que dejaba fuera a numerosas actividades, y la aplicación de los criterios europeos de alta eficiencia energética.
La incertidumbre está en la retribución regulada a la operación, la cifra que reciben las empresas por la electricidad vendida a la red, que no se conocerá hasta la publicación de la orden ministerial. “Solo pedimos condiciones equilibradas que cubran los costes de operación de las plantas eficientes y que garanticen una rentabilidad razonable, como dice la Ley”, subrayó Rodríguez. “No pedimos privilegios; pedimos condiciones justas para operar, competir e invertir. Serán las propias empresas, con su concurrencia o su ausencia, quienes dicten el veredicto.”
Una enmienda en el Congreso como red de seguridad
En paralelo a las subastas, las asociaciones sectoriales —ACOGEN, COGEN España, ADAP, ANEO y AEVERSU— han promovido enmiendas en la tramitación parlamentaria de la Ley de Comercio de Emisiones para permitir que las instalaciones cuya vida útil regulatoria ha expirado o está próxima a hacerlo puedan seguir operando hasta 2031, mientras se ejecutan las inversiones derivadas de las subastas. Una mayoría de grupos parlamentarios ha presentado en junio dichas enmiendas.
Sin esa disposición transitoria, advierte el sector, parte de los cierres serán irreversibles antes de que las nuevas inversiones entren en funcionamiento. La industria cerámica de Castellón, protagonista el 15 de junio en la jornada organizada por ASCER, es uno de los sectores directamente afectados: las fábricas de azulejos y pavimentos cerámicos confían en la cogeneración como infraestructura energética central de su proceso productivo, imprescindible para lograr los mayores ahorros de energía y preservar una competitividad clave para exportar sus productos.